中国生态文明研究与促进会近日在北京举办了“环境经济政策与环保产业转型发展战略研讨会”。与会代表聚焦“环境经济政策”与“环保产业转型”两条主线,从战略高度研判环境经济政策优化方向和环保产业转型发展趋势,针对新时期环保产业需求侧变化后的供给侧变革,以及环保产业科技、管理创新等议题进行了深入研讨。现将部分代表发言整理编发,供读者参考。
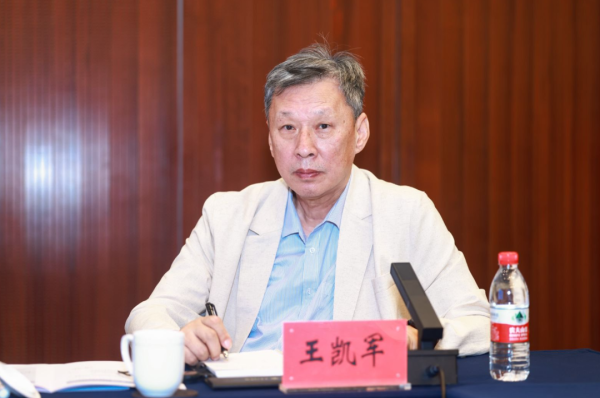
王凯军,清华大学环境学院教授,中国生态文明研究与促进会专题组专家 |
中国水业的发展基础与外部条件已发生根本性转变。过去几十年间,城镇化推进与污染治理需求共同驱动污水处理设施快速建设,行业处理能力、管网覆盖规模与全链条产业体系持续扩大。当前,行业新增建设空间逐步收窄,存量设施运营已成为行业发展的核心领域,财政支付机制与市场化回报机制也处于深度调整期。污染治理仍是行业发展的基础性刚性任务,而美丽中国建设目标、资源循环利用要求、低碳发展导向与新一轮科技革命,也对行业发展提出了全新要求。行业转型的核心路径,在于摆脱对增量项目扩张的路径依赖,转向设施运行效能提升、资源价值转化与长效运行动力构建。
| 一 | 行业发展阶段正在转化 |
在过去的二十多年中,我国城市污水处理行业实现了从初步探索到规模发展的跨越,构建形成了覆盖工程建设、装备制造、运营服务的全链条产业体系,污水处理厂与配套管网已成为支撑城市正常运行的关键性基础设施。前期大规模建设有效补齐了处理能力短板,为水环境质量改善与环保产业规模化发展奠定了坚实基础。
基础设施建设具有显著的阶段性特征。随着各类设施覆盖率的持续提升,依托新建项目推动行业规模扩张的空间已显著收窄,市场竞争焦点逐步转向存量设施运营领域。部分细分领域已出现建设供给与实际需求错配的问题,具体表现为项目投资收益率下滑、运营利润空间收窄、应收账款回款周期延长。尽管固废焚烧、水处理等领域的整体市场规模仍保持较高水平,但市场规模不等同于实际投资收益,账面资产也不等同于可自主支配的现金流。
本轮行业调整具有明确的制度机制背景。环保类基础设施具备典型的公共属性,此前行业大规模建设阶段的资金来源,主要由政府财政投入、土地开发增值收益及项目市场化融资共同构成。当前地方财政收支空间逐步收紧,土地相关收入规模下行、项目融资环境发生深刻变化,项目付费规则与回款机制随之作出适应性调整。企业面临的应收账款规模偏高、回款效率偏低、盈利空间受挤压等问题,并非单纯的微观经营层面压力,本质上是行业发展阶段转换与公共服务支付机制调整的集中体现。行业转型的首要前提是厘清核心利益机制:明确环境治理成本的合理分担主体、构建公共环境服务的稳定付费路径、将治理产生的公共价值纳入财政预算、价格规制与市场化分配的整体制度框架。上述问题若得不到系统性解决,商业模式创新将缺乏可持续的收益支撑,技术研发投入也难以形成稳定的投资回报。
| 二 | 社会主要矛盾变化拓展水行业需求 |
党的十九大报告明确提出,中国特色社会主义进入新时代,我国社会主要矛盾已经转化为人民日益增长的美好生活需要和不平衡不充分的发展之间的矛盾。这一判断是基于我国社会发展全局作出的总体性研判,对水行业的引导作用首先体现于需求侧层面:城乡居民对水环境的诉求,已从传统的污染治理、排放达标,逐步延伸至对清洁河湖水体、宜居滨水空间及日常亲水休闲场景的综合性需求。北京亮马河及其他城市河道治理的实践表明,河道综合整治的价值不仅限于水质指标改善,更在于重构河流生态系统与城市公共生活的内在联系,为市民提供可及、舒适的滨水公共空间。由此,水环境质量已不再是仅依托监测断面表征的专业技术指标,更直接关联城市生活品质与公共服务供给水平。准确把握这一需求变化,意味着水行业的工作布局不能仅围绕单个处理设施或单项工程展开。
水环境治理必须遵循系统性原则。污水处理厂出水、排水管网、城市雨洪系统、河道水质与滨水生态空间之间存在复杂的交互影响。单个设施的排放达标,不等同于流域整体水环境质量的改善;单纯扩张污水处理能力,也无法替代配套管网完善、全流程过程管控与水资源系统统筹的作用。当前水环境治理的覆盖对象,已从单座污水处理厂、单项工程,拓展至城市完整水系统及流域治理全链条。
北方缺水地区必须将再生水纳入城市常规水资源配置体系统筹管理。再生水可广泛应用于工业生产、河道生态补水与城市市政杂用领域,既能够缓解常规水资源供给约束,也可为河湖生态流量保障与城市水生态空间维护提供支撑。再生水利用相关的空间规划、输配设施建设、价格机制设定与运营管理规则必须协同配套推进;若缺乏稳定的消纳需求与合理的价格形成机制,再生水利用将难以实现可持续运行。水务行业的工作布局需从单体项目建设延伸至区域水循环系统设计,最终实现再生水的可及、可靠、可持续利用。城市河道、滨水空间与城市湿地兼具水质净化、防洪调蓄、休闲景观与生态服务等多重功能,相关治理工作必须统筹考虑水质保障、水量调度、水生态修复与空间管理的综合目标。水务企业的服务边界也需随之拓展——从传统的污水处理业务延伸至城市水系统整体运行维护与水生态价值长效管护领域。
| 三 | 发展动力需要重新识别 |
过去一段时间,水行业的发展主要依靠政策驱动。未来,美丽中国建设、碳达峰碳中和战略与新一轮科技革命将构成行业发展的新动力源,分别从治理目标设定、成本结构调整与技术路线迭代三个维度重塑水行业发展逻辑。
第一,美丽中国建设目标及配套考核机制,正在推动行业治理重点从基础设施建设阶段转向环境质量提升阶段。流域整体治理成效、城乡水环境统筹与设施长期稳定运行,将成为水环境治理工作的刚性要求。企业必须具备区域性水环境问题的系统识别能力,统筹整合工程建设、设施运营、在线监测与综合管理资源;仅依托污水处理厂站的建设扩张,无法从根本上解决流域层面的水环境问题。
第二,碳达峰碳中和目标正在深刻改变水行业的成本结构与价值评价体系。污水收集处理、污泥安全处置与供排水系统运行均伴随能源消耗与碳排放。节能降碳要求必须全面纳入企业运营成本核算、绩效考核体系与投资决策框架。通过高效曝气工艺应用、泵站运行优化、污泥减量处理、能源回收利用与水资源循环等举措,可有效降低系统整体能耗与碳排放水平。根据北京排水集团的测算结果,若在城区范围内全面推广污水源热泵技术,可满足北京城区建筑约十分之一的用能需求;以清河污水处理厂为例,按80%的再生水热泵利用比例测算,其能量产出规模可达全厂自身能耗的1.5倍。目前相关技术路径已具备现实可行性,核心工作在于完善碳排放核算、效果评价与政策激励机制,确保减排成效可识别、可考核、可转化。
污水处理设施需从传统的末端污染治理单元,转向能源与资源回收的关键节点。污水中含有的有机物、氮磷元素、热能以及污泥中蕴含的各类资源,均具备潜在的资源化利用价值。由于不同地区的资源禀赋条件、能源价格水平与技术应用基础存在差异,资源化利用不能简单照搬统一模式,必须从系统视角核算区域内的物质流与能量流流向,选择适配本地条件的资源回收路径。
第三,人工智能、数字技术与新型材料的应用正在深刻变革行业生产方式。当前各类水务设施已积累了规模庞大的在线监测数据与自动控制运行数据,核心工作在于推动数据价值转化,使其深度融入设施运行决策体系。人工智能技术的应用价值需以实际运行指标进行检验:具体体现为是否能够有效识别运行异常、优化工艺参数、预判设备故障、智能调度管网系统,是否能够在保障出水稳定达标的前提下,降低系统能耗、药剂消耗与人工成本。所有技术应用必须落地至具体工艺环节、明确责任主体、纳入实际效果评价体系。技术革命还将推动行业边界的重构。海水淡化、再生水深度利用、低碳处理工艺与资源化利用等技术方向,正在推动环境治理领域与水资源、能源、材料、先进制造等领域的深度融合。水行业一方面需推动成熟适用技术的规模化应用,另一方面需密切跟踪可能重塑行业发展格局的新兴技术路线。若行业主体未能主动顺应技术变革趋势,外部技术力量将加速进入市场,重构现有业务生态。
| 四 | 从治理设施走向资源与价值创造 |
推动行业转型,首要任务是将环境治理产生的公共价值转化为稳定可持续的付费机制。污水处理与水环境改善具备典型的公共属性,使用者付费与财政投入保障是设施持续稳定运营的基础。服务价格的形成应充分体现治理成本、服务质量与公众支付能力的匹配关系;同步建立按效付费规则、常态化绩效评价体系与治理信息公开机制,确保付费金额与实际治理成效相匹配。
在持续提升污水处理效率的基础上,行业发展必须向资源循环利用方向纵深推进。污水与污泥在产生处置成本的同时,也蕴含着可回收的水资源、能源与物质资源。再生水可作为常规水源的替代供给,污泥减量化与能源回收可有效降低系统综合成本,污水中蕴含的热能、营养物质及材料类资源也可结合本地市场需求进行开发利用。资源化项目的可行性判定,需基于真实市场需求、技术应用成本、配套价格政策与完整应用链条进行综合评估,不能将资源化简单等同于盈利性业务。
企业的核心能力需从单一工程环节,拓展至提供全流程系统解决方案。高质量水务服务需要贯通问题诊断、方案设计、设施建设、长期运营与效果评估的全链条。企业的市场竞争力不仅体现为项目获取能力,更体现为技术集成能力、运营管理能力、资源统筹组织能力与风险防控能力。大型企业需充分发挥资金、工程建设与运营管理的综合优势,中小企业需在专用装备、关键材料、监测服务与细分技术领域走专业化、精细化发展道路,通过大中小企业协同构建具有韧性的产业链体系。水行业需进一步强化与能源、农业、先进制造、数字技术等领域的协同融合。企业、高等院校与科研机构应围绕真实应用场景开展联合研发、示范应用与长期效果评估,推动科研成果实现稳定工程化运行,降低新技术进入工程系统的应用风险。跨领域合作的推进,需以明确需求导向、厘清各方责任、建立合理收益分配机制为起点。
| 五 | 以系统观念推动高质量发展 |
水行业下一阶段发展,需同步调整发展目标、动力来源与产业组织方式。污染治理仍是行业发展的基础性任务,同时需将水资源刚性约束、生态空间保护、低碳发展要求与技术进步规律全面纳入行业决策框架。企业需着力提升存量设施运行效能、挖掘资源价值、提供系统性水务服务。
推动行业高质量发展,需要政策制定部门、地方政府、企业与科研机构构建稳定的协同协作机制。地方政府需统筹水环境治理目标、财政承受能力、设施建设运营与资源利用工作;行业主管部门需完善在线监测、绩效考核与成本核算的制度规则;企业需持续提升运营管理能力与技术创新能力;科研机构需贴近工程现场,聚焦解决工艺优化、装备升级与管理提升的实际难题。
我国水行业已建成规模庞大的基础设施网络与完整产业体系。下一阶段的核心任务,是推动现有设施实现更高效率、更低碳排放、更可持续的运行,推动污染治理、水资源循环利用、生态修复与城市发展形成协同效应。水行业的价值拓展空间,取决于能否及时回应社会公众的新型公共需求,并通过机制创新与产业创新支撑行业长期稳定运行。水行业既要实现污水处理的专业目标,也要推动城市水系统更好地服务于城市发展、生态保护与社会建设的综合性目标。